

شرایط دریافت بیمه بدنه خودرو دوگانه سوز چیست؟
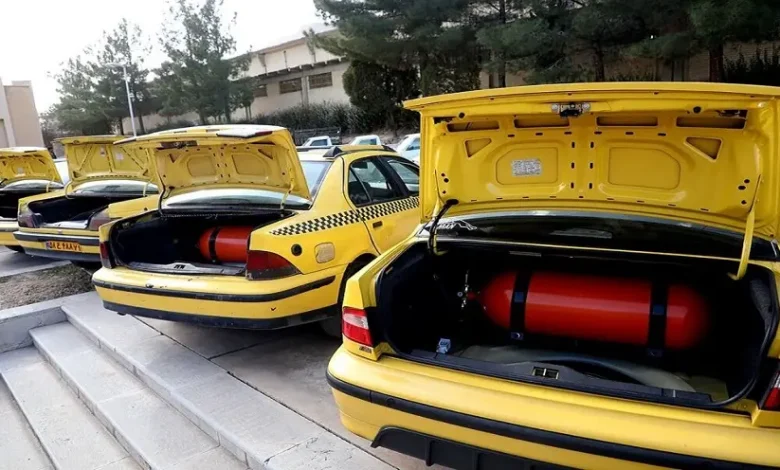
خودروهای دوگانهسوز همیشه برای شرکتهای بیمه، ریسک بالاتری به حساب میآیند؛ بهخصوص زمانی که خودرو در کارخانه دوگانهسوز نشده باشد و مالک خودش تصمیم گرفته باشد که کپسول گاز روی آن نصب کند. چون اگر این تبدیل در مراکز استاندارد انجام نشود، خطر آتشسوزی و انفجار آن بهشدت بالا میرود. همین ریسک بالا باعث شده تا سوالات زیادی درباره پوششهای بیمهای این خودروها مطرح شود.
در این مطلب قصد داریم به بررسی شرایط و پوششهای بیمه بدنه خودرو دوگانه سوز بپردازیم و به این ابهامات پاسخ دهیم.
شرایط دریافت بیمه بدنه خودرو دوگانه سوز چیست؟
خوشبختانه در اکثر شرکتهای بیمه امکان خرید بیمه بدنه آنلاین برای خودروهای دوگانهسوز فراهم است. اما از آنجایی که سیستم سوخترسانی در این خودروها حساسیت و ریسک بالاتری دارد، شرایط صدور بیمهنامه برای آنها کمی با خودروهای بنزینی متفاوت است.
این تفاوت شرایط، بستگی زیادی به نوع دوگانهسوز بودن خودرو دارد:
خودروهای دوگانهسوز کارخانهای (فابریک)
اگر خودرو از ابتدا در خط تولید کارخانه بهصورت دوگانهسوز تولید شده باشد، روند بیمهکردن آن ساده است. ایمنی مخزن و اتصالات این خودروها توسط شرکت سازنده تضمین میشود و استانداردهای لازم را دارند؛ به همین خاطر شرکتهای بیمه ریسک آنها را میپذیرند و مانند خودروهای معمولی برای آنها بیمهنامه صادر میکنند.
خودروهای دوگانهسوز دستی
اما داستان برای خودروهایی که توسط خود مالک دوگانهسوز شدهاند، کمی پیچیدهتر است. شرکتهای بیمه صدور بیمه بدنه خودرو دوگانه سوز دستی را منوط به ۲ شرط مهم میکنند:
۱) تأییدیه نصب استاندارد: سیستم cng باید حتماً در مراکز مجاز و معتبر نصب شده و دارای گواهی استاندارد باشد.
۲) تأیید سلامت توسط کارشناس: کارشناس بازدید بیمه باید سلامت فنی قطعات، بهویژه مخزن گاز، اتصالات و مسیر لولهکشی سوخت را بهدقت بررسی و تأیید کند.
خودروهای دوگانهسوز LPG
سیستمهای دوگانهسوز در ایران عمدتاً بر پایه گاز فشرده شهری (CNG) طراحی میشوند. اما برخی خودروها از گاز مایع (LPG) استفاده میکنند. تبدیل خودرو به LPG اغلب بهصورت غیراستاندارد انجام میشود و در کشور زیرساخت مناسب و ایمنی برای سوخترسانی این خودروها وجود ندارد. به همین دلیل شرکتهای بیمه نسبت به خودروهای LPG خیلی حساساند و اغلب برای آنها بیمه بدنه صادر نمیکنند. در موارد استثنا برخی شرکتها حاضرند با حذف پوششهای مربوط به حوادث سیستم سوخترسانی برای این خودروها بیمهنامه صادر کنند.
در نتیجه میتوان گفت که صدور بیمه بدنه برای خودروهای دوگانهسوز انجام میشود. اما اینکه بیمهگر آنها را بدون قیدوشرط بیمه کند یا استثناهایی قائل شود، مستقیماً به فابریک بودن سیستمشان و نوع سوختشان (CNG یا LPG) بستگی دارد.
روشهای استعلام بیمه بدنه خودرو دوگانه سوز
روش و سایت استعلام بیمه بدنه خودروهای دوگانهسوز با خودروهای بنزینی یکسان است و فرایند آن پیچیدگی خاصی ندارد. برای این کار میتوان از این روشها استفاده کرد:
مراجعه به شرکتهای بیمه
اولین راه این است که از خود شرکتها وضعیت بیمه را جویا شویم. البته اغلب شرکتها بعد از خرید بیمه بدنه خودرو پنلی در اختیار کاربران خود قرار میدهند که در آنجا بتوانند بهصورت آنلاین استعلام و تمدید بیمهنامه خود را انجام دهند.
سامانه سنهاب
در سامانه بیمه مرکزی یعنی سنهاب هم میتوان به شکل زیر وضعیت بیمه بدنه و شخص ثالث خود را مشاهده کرد:
- استعلام با کد یکتا: کافی است در سامانه سنهاب، به بخش استعلام با کد یکتا برویم و این کد را به همراه کد ملی بیمهگزار درج کنیم تا اطلاعات بیمه به ما نمایش داده شود.
- استعلام با کد VIN: در این بخش برای دسترسی به اطلاعات و سابقه بیمهنامه به کد VIN و کد ملی مالک نیاز داریم.
- استعلام با شماره بیمهنامه: در اینجا استعلام بیمه خودرو با کد ملی مالک، نام شرکت بیمهگر و شماره بیمهنامه انجام میشود.
پنجره ملی خدمت هوشمند
سامانه خدمات دولت هوشمند، کلیه سوابق بیمهای هر فرد را یکجا نمایش میدهد؛ فرقی نمیکند بیمه نامه فعال باشد یا منقضیشده و اصلا بیمه خودرو باشد یا بیمه درمان. برای استفاده از این سامانه فقط باید با کد ملی و شماره موبایل در آن ثبتنام کنیم.
پلتفرمهای جامع خودرویی و بیمه
پلتفرمهایی مثل بیمه بازار، ازکی و اتو ابزار هم گزینههای مناسبی برای استعلام قیمت بیمه بدنه خودرو و سوابق آن هستند. یعنی علاوه بر بررسی اطلاعات بیمهنامه خود میتوانیم در این سامانهها شرایط، پوششها، قیمتها و نحوه پرداخت خسارت شرکتهای مختلف را یکجا ببینیم، با هم مقایسه کنیم و بهترین بیمه بدنه خودرو را بهصورت آنلاین بخریم.
قیمت بیمه بدنه خودرو دوگانهسوز
قیمت بیمه بدنه خودرو بهطور معمول بین ۱ تا ۵ درصد از ارزش خودرو است. هرچه خودرو مثل دوگانهسوزها ریسک بیشتری داشته باشد، نرخ حق بیمه آن بیشتر میشود. اما درنهایت این عوامل زیر هستند که مبلغ نهایی بیمه هر خودرو را تعیین میکنند:
ارزش روز خودرو
اولین و مهمترین معیار تعیین حق بیمه بدنه، ارزش روز خودرو در بازار است. هرچه قیمت خودرو بیشتر باشد، حق بیمه آن هم افزایش مییابد.
سال تولید و مدل خودرو
خودروهای جدید، مدلهای گرانقیمت و خودروهای وارداتی هم اغلب حق بیمه بالاتری دارند؛ چون هزینه تعمیرات و قطعات آنها بیشتر است و ممکن است قطعاتشان بهراحتی در بازار پیدا نشود.
نوع خودرو و کاربری آن
نوع کاربری خودرو هم مهم است. خودروهای سنگین یا بارکش که استفاده تجاری دارند، به دلیل ریسک بالاتر، نرخ بیمه بیشتری دارند.
پوششهای انتخابی
بیمه بدنه در حالت پایه خود برخی پوششها را بهطور ثابت دارد:
- آتشسوزی، انفجار و صاعقه
- تصادف با اجسام ثابت یا متحرک
- سرقت کلی خودرو
- آسیب به باتری و لاستیک
اما پوششهای جانبی مثل افت قیمت، بلایای طبیعی یا حذف فرانشیز را باید جداگانه خریداری کرد و همین باعث افزایش مبلغ بیمهنامه میشود.
تخفیف عدم خسارت
اگر در طول دوره بیمهنامه از آن استفاده نکنیم و خسارتی ثبت نشود، هنگام تمدید بیمه بدنه، تخفیف عدم خسارت برای ما لحاظ میشود و نرخ بیمهمان کاهش پیدا میکند.
جمعبندی
اگر خودروی ما دوگانهسوز فابریک نیست، برای اینکه هنگام انتخاب و خرید بیمه بدنه خودرو دوگانه سوز با محدودیت یا چالش روبهرو نشویم، بهتر است فرایند دوگانهسوزسازی آن را در مراکز معتبر انجام دهیم. جدای از این باید بهدقت شرایط و پوششهای بیمه بدنه را چک کنیم و بهترین گزینه را متناسب با بودجه و نیازهای خود انتخاب کنیم تا از پوششی کامل و خیالی آسوده برخوردار باشیم.